Отчёт по практике на тему «Учёт расчётов с поставщиками и подрядчиками: документооборот и контроль задолженности»
Готовая работа по этой теме до 30 минут после оплаты: файл Word по ГОСТ с содержанием, введением, главами и списком источников — от 590 ₽.
План работы
Пример содержания по этой теме.
- Введение
- 1. Глава 1. Теоретические основы учёта расчётов с поставщиками и подрядчиками
- 1.1. 1.1. Понятие, виды и экономическая сущность расчётов с поставщиками и подрядчиками
- 1.2. 1.2. Нормативное регулирование и счета бухгалтерского учёта, применяемые для отражения расчётов
- 1.3. 1.3. Первичные документы и организация документооборота по закупкам
- 2. Глава 2. Организация учёта расчётов и контроля задолженности в организации – базе практики
- 2.1. 2.1. Краткая характеристика организации и учётной политики в части расчётов с контрагентами
- 2.2. 2.2. Порядок документального оформления и отражения операций по расчётам на счетах бухгалтерского учёта
- 2.3. 2.3. Инвентаризация и сверка расчётов, контроль дебиторской и кредиторской задолженности
- 3. Глава 3. Совершенствование документооборота и контроля задолженности перед поставщиками
- 3.1. 3.1. Выявленные недостатки в учёте и контроле расчётов с контрагентами
- 3.2. 3.2. Предложения по оптимизации документооборота и внутреннего контроля
- Заключение
- Список использованных источников
Введение (фрагмент)
Актуальность. Расчёты с поставщиками и подрядчиками составляют значительную часть хозяйственных операций большинства организаций и напрямую влияют на их платёжеспособность и финансовую устойчивость. Ошибки в оформлении первичных документов и несвоевременный контроль задолженности приводят к искажению отчётности, штрафным санкциям и налоговым рискам. Это определяет повышенное внимание к аудиторским процедурам в данной области. Совершенствование документооборота и внутреннего контроля позволяет снизить риски и повысить достоверность учётных данных.
Цель работы — изучить организацию учёта расчётов с поставщиками и подрядчиками в организации – базе практики и выработать предложения по совершенствованию документооборота и контроля задолженности.
- Раскрыть сущность, виды расчётов с поставщиками и подрядчиками и их нормативное регулирование.
- Рассмотреть состав первичных документов и порядок движения документов по закупочным операциям.
- Описать учётную политику и порядок отражения расчётов с контрагентами на счетах в организации – базе практики.
- Проанализировать процедуры инвентаризации, сверки расчётов и контроля задолженности.
- Выявить недостатки действующей системы учёта и контроля и предложить пути их устранения.
Объект исследования — система бухгалтерского учёта и внутреннего контроля в организации – базе практики.
Предмет исследования — порядок документального оформления, отражения в учёте и контроля расчётов с поставщиками и подрядчиками.
Методы: изучение и анализ нормативных и методических материалов, анализ первичных документов и регистров бухгалтерского учёта, наблюдение и опрос работников бухгалтерии, сравнение и обобщение данных, горизонтальный и вертикальный анализ задолженности, метод документальной проверки (элементы аудиторских процедур).
Дальше — в готовой работе
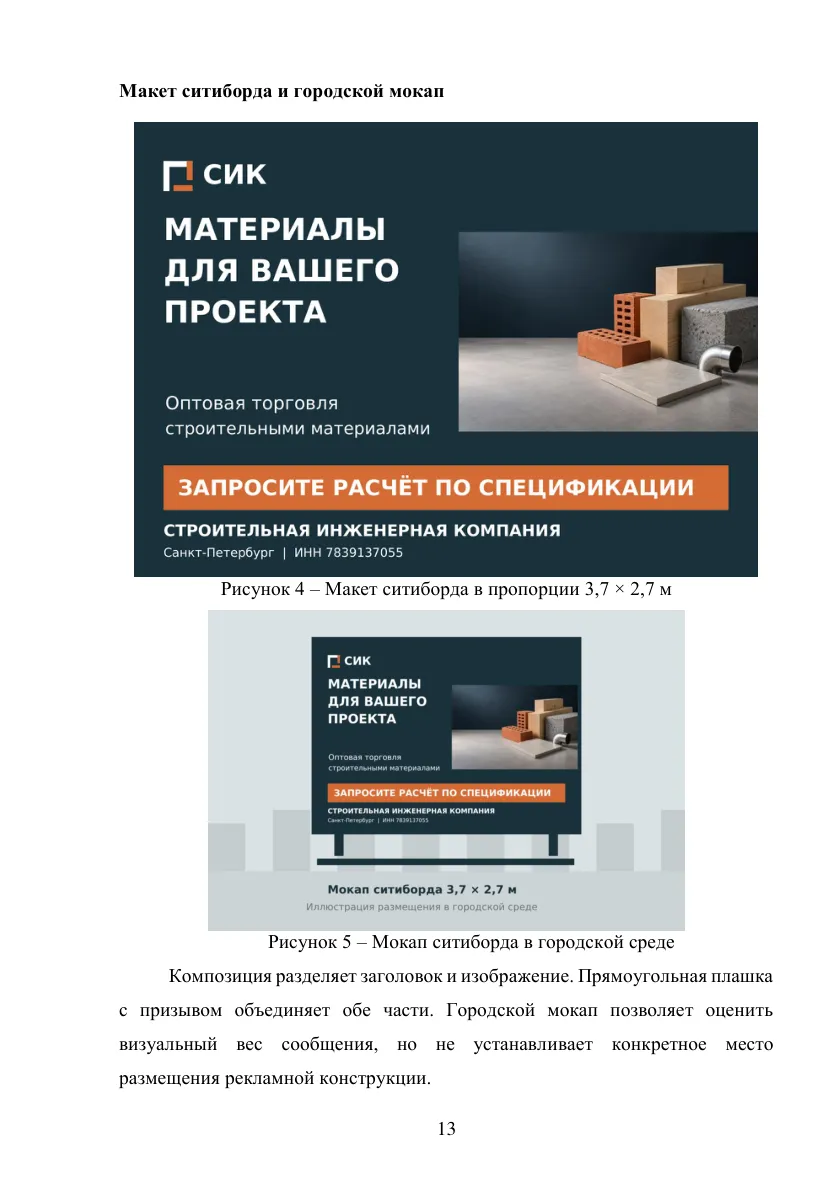
Главы с параграфами, практическая часть, заключение и список источников по ГОСТ. Так выглядит готовая работа этого вида (пример на другую тему):
Что будет в практической части
В практической части описывается учётная политика организации и маршрут движения документов от заказа до оплаты. Рассматриваются типовые бухгалтерские проводки по расчётам, порядок сверки с контрагентами и анализ структуры и сроков кредиторской задолженности. На основе выявленных недостатков формулируются рекомендации по регламентации документооборота и усилению контроля.
Вопросы
Сколько это стоит?
Что я получу?
Как быстро будет готово?
Можно заказать в Telegram?
Похожие темы
- Учёт расчётов с покупателями и заказчиками: порядок признания дебиторской задолженности
- Цифровизация бухгалтерского учёта и влияние автоматизации на качество учётной информации
- Аудит достоверности бухгалтерской отчётности и подготовка аудиторского заключения
- Учёт налога на прибыль: формирование постоянных и временных разниц и отложенных налоговых активов
- Бухгалтерская отчётность организации: анализ состава и содержания отчёта о финансовых результатах
- Учёт капитальных вложений и формирование первоначальной стоимости объектов основных средств
- Аудит учёта основных средств: процедуры проверки существования и оценки объектов
- Организация внутреннего аудита на предприятии и его роль в системе внутреннего контроля
Отчёт по практике на эту тему — до 30 минут
590 ₽ за 8 стр., каждая следующая — +45 ₽. Цена видна до оплаты.